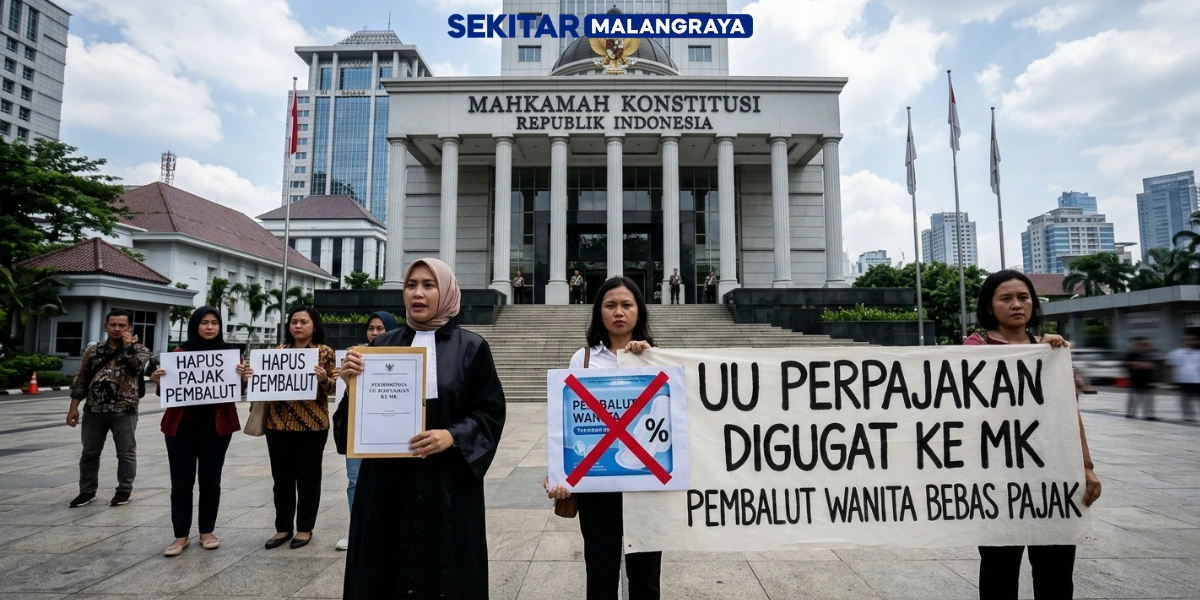
sekitarmalangraya – Permohonan pengujian undang-undang mengenai pajak pembalut menstruasi resmi masuk agenda Mahkamah Konstitusi (MK).
Seorang warga negara, Bernita Matondang, meminta aturan perpajakan memberi ruang pembebasan Pajak Pertambahan Nilai (PPN) bagi produk sanitasi menstruasi yang dinilai sebagai kebutuhan esensial perempuan.
Permohonan tersebut teregistrasi dengan nomor 406/PUU-XXIV/2026 pada 2 November 2026.
Berdasarkan data Sistem Informasi Penanganan Perkara dan Persidangan MK, perkara itu menguji materi Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Pemohon secara khusus mempersoalkan Pasal 16B ayat (1a) huruf j angka 1 beserta penjelasannya.
Dalam permohonannya, Bernita menilai pembalut menstruasi belum disebut secara eksplisit dalam daftar barang kebutuhan pokok yang memperoleh fasilitas pembebasan PPN.
Daftar dalam penjelasan pasal tersebut mencakup sejumlah komoditas, antara lain beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, buah-buahan, dan sayuran.
Pemohon berpandangan, penentuan barang kebutuhan pokok untuk memperoleh fasilitas pajak seharusnya mempertimbangkan kebutuhan esensial yang berkaitan dengan proses biologis manusia.
Produk sanitasi menstruasi, menurut argumentasi dalam permohonan, diperlukan untuk menjaga kesehatan dan kebersihan sehingga tidak semestinya terabaikan dalam perumusan fasilitas perpajakan.
Bernita juga menyampaikan bahwa dirinya menanggung beban ekonomi dari pembelian pembalut yang telah memperhitungkan PPN.
Dalam dokumen permohonan, ia menyebut kebutuhan tersebut bukan pilihan pribadi, melainkan kebutuhan biologis yang tidak dapat dihindari.
Argumentasi itu menjadi bagian dari alasan pemohon meminta pengujian konstitusional terhadap ketentuan UU HPP.
Baca Juga: Prabowo Dorong Pembangunan Kereta Api di Bali dengan Anggaran Rp 2 Triliun
Gugatan dan Respons Pemerintah Terkait PPN Pembalut
Dalam petitumnya, pemohon meminta MK menyatakan ketentuan Pasal 16B tersebut inkonstitusional bersyarat apabila tidak dimaknai bahwa penentuan barang kebutuhan pokok harus mempertimbangkan kebutuhan esensial, termasuk produk sanitasi menstruasi.
Ia juga meminta penjelasan pasal dimaknai bahwa daftar barang kebutuhan pokok tidak bersifat tertutup atau limitatif.
Permohonan itu belum merupakan putusan yang mengubah ketentuan pajak. MK masih harus memeriksa argumentasi pemohon, mendengarkan keterangan pihak terkait, serta menilai kesesuaiannya dengan Undang-Undang Dasar 1945.
Agenda pemeriksaan pendahuluan pertama dijadwalkan pada 10 November 2026 mendatang pukul 14.30 WIB, sebagaimana tercantum dalam sistem informasi MK.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak, Inge Diana Rismawanti, mengatakan pemerintah akan menyampaikan keterangan melalui mekanisme persidangan.
Ia menegaskan, “DJP menghormati sepenuhnya proses hukum dan kewenangan Mahkamah Konstitusi dalam memeriksa dan memutus permohonan tersebut.”
Inge juga menyampaikan bahwa pemerintah memahami pembalut menstruasi merupakan produk penting untuk menunjang kesehatan, kebersihan, dan aktivitas sehari-hari perempuan.
Namun, berdasarkan ketentuan yang berlaku saat ini, pembalut belum termasuk kelompok barang yang memperoleh fasilitas pembebasan PPN. DJP, kata dia, menjalankan administrasi perpajakan sesuai peraturan perundang-undangan.
Isu ini juga berkaitan dengan period poverty, yaitu kondisi ketika seseorang kesulitan mengakses produk sanitasi dan informasi menstruasi.
Artikel edukasi Direktorat Jenderal Pajak pada 13 Maret 2024 menjelaskan bahwa keterbatasan daya beli dapat menghambat akses terhadap produk seperti pembalut dan tampon.
Baca Juga: Layanan 110 Sigap, Polresta Malang Kota Tangani Temuan Jenazah
Pembahasan tersebut memberi konteks sosial atas gugatan, meskipun tidak menjadi bukti bahwa penghapusan PPN otomatis menyelesaikan seluruh persoalan akses.

Leave a Comment