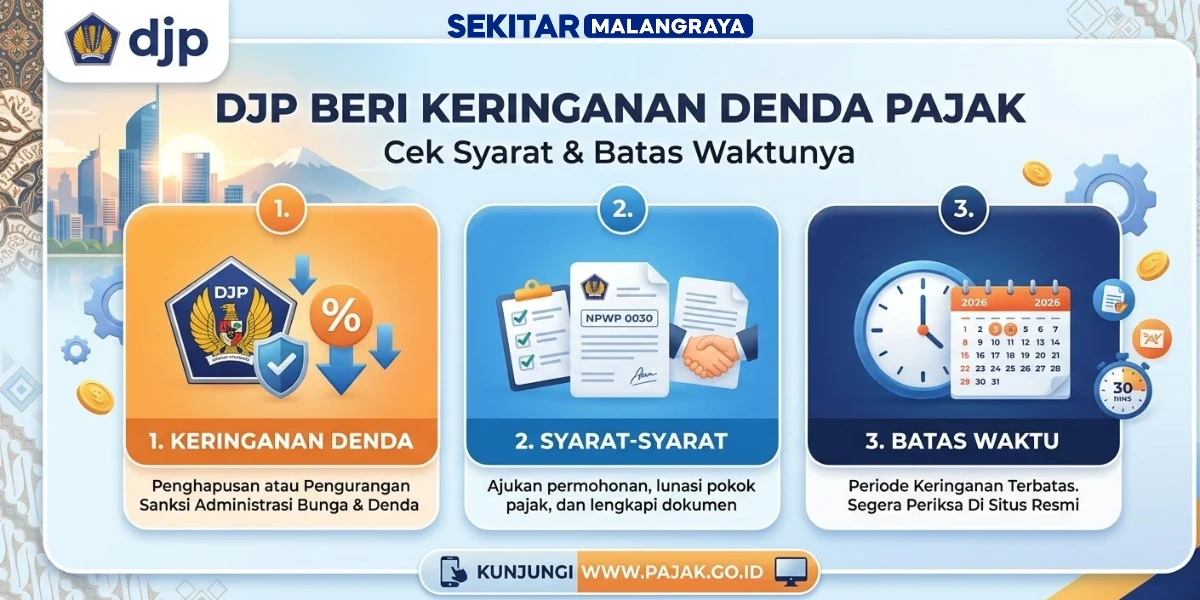
sekitarmalangraya – Direktorat Jenderal Pajak (DJP) memberikan fasilitas pengurangan hingga penghapusan sanksi administratif pajak sebesar 100 persen bagi wajib pajak yang memenuhi persyaratan.
Fasilitas tersebut berlaku mulai 8 Oktober 2026 dan memberikan kesempatan kepada wajib pajak untuk memperoleh keringanan sesuai kategori sanksi dan periode pemenuhan kewajiban.
Kebijakan ini diatur melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 sebagai pelaksanaan Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026.
Ketentuan tersebut mencakup sejumlah sanksi administratif perpajakan, dengan persyaratan yang berbeda berdasarkan jenis kewajiban dan waktu penyelesaiannya.
Kepala Kantor Wilayah DJP Jakarta Barat Farid Bachtiar mengatakan pihaknya siap membantu wajib pajak yang ingin memanfaatkan fasilitas tersebut.
“Kami bersama seluruh kepala kantor pelayanan pajak di lingkungan Kanwil DJP Jakarta Barat berkomitmen memberikan pendampingan dan pelayanan terbaik kepada wajib pajak dalam memanfaatkan fasilitas yang diatur dalam PMK 71/2026,” ujarnya.
Besaran Pengurangan dan Batas Waktu
Besaran pengurangan sanksi ditentukan berdasarkan kategori dan waktu pemenuhan kewajiban.
Untuk kategori sanksi tertentu akibat keterlambatan penyampaian Surat Pemberitahuan (SPT) kurang bayar, penghapusan sanksi sebesar 100 persen berlaku bagi wajib pajak yang menyampaikan SPT pada 8 Oktober hingga 31 Desember 2026.
Apabila SPT disampaikan pada 1 Januari hingga 31 Maret 2027, pengurangan sanksi untuk kategori tersebut sebesar 50 persen.
Baca Juga: Singapura Klaim Pengurangan Ekspor Gas RI Tak Sampai 2% dari Kebutuhan
Sementara itu, penyampaian pada 1 April hingga 30 Juni 2027 memperoleh pengurangan sebesar 25 persen.
Ketentuan tersebut tidak berlaku secara seragam untuk seluruh jenis sanksi. Wajib pajak perlu memeriksa kategori kewajibannya dan persyaratan dalam KEP-239/PJ/2026 sebelum mengajukan permohonan.
Batas waktu pengajuan permohonan pengurangan atau penghapusan sanksi administratif dalam kebijakan ini paling lambat 1 Oktober 2028, dengan tetap memperhatikan persyaratan khusus yang berlaku.
Tenggat tersebut berbeda dari periode pemenuhan kewajiban yang menentukan besaran pengurangan.
DJP menyediakan informasi mengenai prosedur dan persyaratan melalui situs resmi Pengurangan dan Penghapusan Sanksi Administrasi.
Wajib pajak harus mengajukan permohonan sesuai prosedur dan melengkapi dokumen yang dipersyaratkan.
Dalam ketentuan yang relevan, pemohon perlu menyampaikan pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahannya. Persyaratan lain dapat berbeda sesuai jenis sanksi yang diajukan.
Direktur Jenderal Pajak Bimo Wijayanto menegaskan fasilitas tersebut bukan kebijakan pemutihan pajak. Artinya, pengurangan atau penghapusan sanksi administratif tidak menghilangkan kewajiban wajib pajak untuk melunasi pokok pajak yang masih terutang.
Pengajuan juga tidak menjamin permohonan langsung disetujui. DJP akan memprosesnya berdasarkan ketentuan dan kelengkapan persyaratan yang berlaku.
Wajib pajak dapat menghubungi Kantor Pelayanan Pajak tempat terdaftar untuk memperoleh penjelasan mengenai kategori sanksi, dokumen yang dibutuhkan, dan prosedur pengajuan.
Informasi juga dapat diperiksa melalui kanal resmi DJP agar wajib pajak tidak keliru memahami cakupan fasilitas.
Sebelum mengajukan permohonan, wajib pajak perlu memastikan status kewajiban perpajakan, memeriksa dokumen terkait, dan mencocokkan kasusnya dengan ketentuan KEP-239/PJ/2026.
Langkah tersebut diperlukan agar permohonan sesuai dengan persyaratan dan batas waktu yang telah ditetapkan.

Leave a Comment