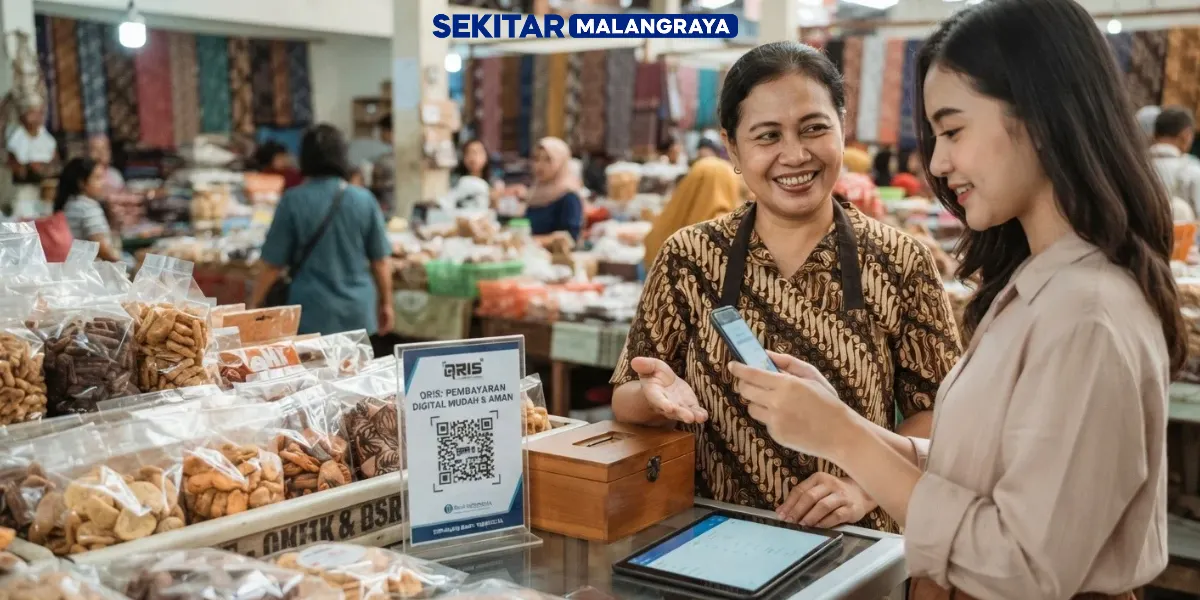
sekitarmalangraya – qris makin banyak digunakan masyarakat dan pelaku usaha seiring meluasnya pembayaran digital di Indonesia. Bank Indonesia mencatat hingga Juni 2026 terdapat 65,77 juta pengguna qris dan 44,86 juta merchant.
Dari jumlah merchant tersebut, 96,68% merupakan usaha mikro, kecil, dan menengah atau UMKM. Data itu menunjukkan bahwa pembayaran berbasis kode QR telah menjadi bagian dari aktivitas transaksi pelaku usaha, termasuk sektor UMKM. Perkembangan tersebut juga tercermin dari pertumbuhan transaksi yang terus tinggi sepanjang 2026.
Mengapa qris Makin Menarik bagi Pelaku UMKM?
qris merupakan standar pembayaran berbasis kode QR yang ditetapkan Bank Indonesia. Melalui standar ini, merchant dapat menerima pembayaran dari berbagai aplikasi pembayaran yang mendukung standar tersebut tanpa harus menyediakan kode berbeda untuk setiap penyedia. Bagi UMKM, mekanisme tersebut dapat membuat pilihan pembayaran menjadi lebih sederhana.
Bank Indonesia menyebut perluasan akseptasi pembayaran digital tidak hanya mempermudah transaksi, tetapi juga membuat UMKM semakin terhubung dengan ekosistem ekonomi dan keuangan digital.
Hal ini sejalan dengan dorongan transformasi digital yang mencakup perluasan pasar, peningkatan produktivitas, pencatatan keuangan, dan akses pembiayaan.
Dari sisi pelaku usaha, penggunaan pembayaran digital juga dapat mengurangi ketergantungan pada uang tunai ketika konsumen memilih transaksi non-tunai.
Namun, qris tidak otomatis meningkatkan omzet sebuah usaha. Kenaikan penjualan tetap dipengaruhi oleh produk, harga, pelayanan, lokasi, promosi, dan berbagai faktor bisnis lainnya.
Baca Juga : Pemerintah Bidik Pertumbuhan Ekonomi 6 Persen dan 40 Persen Lapangan Kerja Formal
qris Mengubah Cara UMKM Melayani Transaksi
Perubahan cara pembayaran menjadi salah satu dampak yang paling mudah terlihat dari meluasnya qris.
Pelanggan cukup memindai kode yang tersedia di merchant, kemudian menyelesaikan pembayaran melalui aplikasi yang digunakan. Bagi pelaku UMKM, cara tersebut memberi alternatif selain pembayaran tunai.
Bank Indonesia mencatat 44,86 juta merchant telah menggunakan qris hingga Juni 2026. Sebanyak 96,68% di antaranya merupakan UMKM.
Angka tersebut memperlihatkan bahwa digitalisasi pembayaran telah menjangkau pelaku usaha dalam jumlah besar, bukan hanya perusahaan dengan skala bisnis besar.
Kehadiran metode tersebut juga dapat menjadi salah satu pintu masuk bagi UMKM untuk mengenal layanan digital lainnya.
Bank Indonesia dalam Karya Kreatif Indonesia 2026 menjelaskan transformasi digital UMKM didorong melalui strategi e-farming, e-commerce, dan e-financing.
Dalam kerangka tersebut, pembayaran digital menjadi salah satu bagian dari ekosistem yang saling terhubung.
Pertumbuhan qris Menunjukkan Perluasan Ekonomi Digital
Pertumbuhan penggunaan qris terlihat dari data transaksi yang dicatat Bank Indonesia. Pada triwulan II 2026, volume transaksi qris tumbuh 100,12% secara tahunan. Bank Indonesia menyebut kinerja tersebut didukung peningkatan jumlah pengguna dan merchant.
Perkembangan itu berlanjut pada Juli 2026. Dalam Tinjauan Kebijakan Moneter Agustus 2026, Bank Indonesia mencatat transaksi qris tumbuh 82,42% secara tahunan.
Pertumbuhan tersebut berlangsung ketika volume transaksi pembayaran digital secara keseluruhan juga meningkat.
Pada semester I 2026, qris mencatat 12,55 miliar transaksi dengan nilai Rp1,12 kuadriliun. Secara tahunan, nilai transaksi tersebut tumbuh 93,92% .
Data ini menggambarkan semakin luasnya penggunaan pembayaran digital dalam aktivitas ekonomi masyarakat, meskipun pertumbuhan transaksi tidak dapat diartikan secara langsung sebagai kenaikan omzet seluruh merchant.
Baca Juga : AI Mulai Masuk ke Bisnis UMKM, Bagaimana Teknologi Ini Membantu Pemasaran?
qris dan Peluang UMKM Masuk Ekosistem Ekonomi Digital
Bagi UMKM, qris tidak hanya berkaitan dengan proses menerima pembayaran. Penggunaannya menjadi bagian dari perubahan menuju ekosistem ekonomi dan keuangan digital yang lebih luas.
Bank Indonesia menyatakan perluasan pembayaran digital mendorong UMKM semakin terhubung dengan ekosistem tersebut.
Keterhubungan digital dapat berjalan beriringan dengan upaya memperbaiki pencatatan dan pengelolaan usaha. Bank Indonesia juga mendorong UMKM melakukan digitalisasi melalui pencatatan keuangan dan perluasan akses pasar.
Artinya, penggunaan qris dapat ditempatkan sebagai salah satu unsur dalam proses transformasi, bukan sebagai satu-satunya ukuran keberhasilan digitalisasi usaha.
Dari sisi kebijakan, Bank Indonesia juga memperluas kebijakan Merchant Discount Rate atau MDR 0% . Mulai 1 Oktober 2026, MDR 0% berlaku bagi merchant usaha mikro untuk transaksi sampai Rp500.000.
Kebijakan yang sama diperluas bagi seluruh kategori merchant untuk transaksi sampai Rp100.000. Kebijakan tersebut ditujukan untuk meningkatkan efisiensi biaya transaksi bagi pelaku usaha dan memperluas manfaat digitalisasi pembayaran.
Selain kemudahan, pelaku usaha juga perlu memahami ketentuan dan mekanisme pembayaran sebelum menggunakannya.
Bank Indonesia menjelaskan bahwa standar ini memungkinkan pembayaran menggunakan sumber dana dari berbagai instrumen yang tersedia pada penyedia jasa pembayaran.
Informasi resmi mengenai mekanisme, manfaat, dan ketentuan tersebut dapat dipelajari melalui laman Bank Indonesia.
Bagi UMKM yang baru beralih dari transaksi tunai, perubahan ini juga membutuhkan kebiasaan baru dalam memeriksa pembayaran.
Konfirmasi transaksi tetap perlu diperhatikan agar pelaku usaha dapat memastikan pembayaran telah diterima sesuai nominal.
Pengelolaan tersebut penting terutama ketika transaksi berlangsung dalam jumlah banyak atau pada jam usaha yang padat.
Dengan demikian, digitalisasi pembayaran sebaiknya dipandang sebagai proses yang berjalan bersama penguatan kemampuan usaha.
Teknologi menyediakan sarana, sedangkan keputusan mengenai harga, stok, pemasaran, pelayanan, dan pengelolaan keuangan tetap berada pada pelaku usaha.
Dengan jumlah pengguna dan merchant yang terus bertambah, qris menjadi salah satu bagian penting dalam perkembangan pembayaran digital Indonesia.
Bagi UMKM, manfaatnya terutama terlihat pada tersedianya metode pembayaran yang praktis dan terstandar serta peluang untuk terhubung dengan ekosistem digital yang lebih luas.
Namun, pemanfaatan qris tetap perlu berjalan bersama pengelolaan usaha yang baik. Pelaku UMKM tetap perlu memperhatikan pencatatan keuangan, kualitas produk, pelayanan, strategi pemasaran, dan keamanan transaksi.
Dengan pendekatan tersebut, qris dapat menjadi salah satu instrumen pendukung transformasi digital UMKM tanpa diposisikan sebagai faktor tunggal yang menentukan perkembangan sebuah usaha.

Leave a Comment