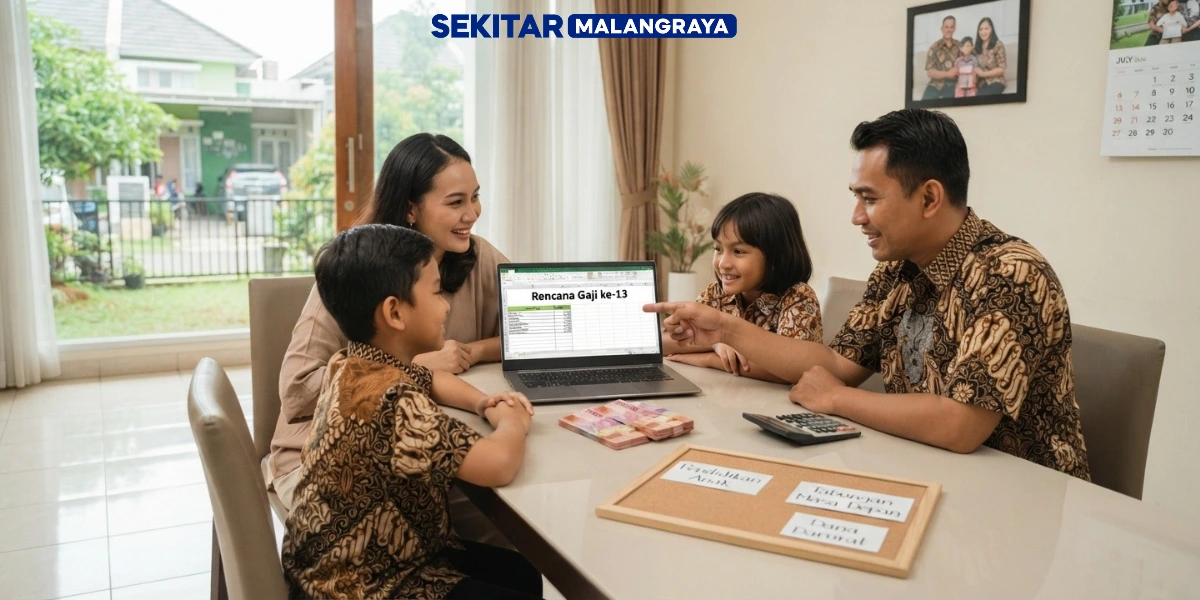
sekitarmalangraya – Gaji ke-13 bukan sekadar tambahan penghasilan yang datang pada waktu tertentu. Bagi penerimanya, dana tersebut dapat menjadi ruang untuk menata kembali kebutuhan keuangan, mulai dari memenuhi pengeluaran penting hingga menyiapkan cadangan untuk masa mendatang.
Pada 2026, pemerintah kembali mengatur pemberian gaji ketiga belas bagi aparatur negara, pensiunan, penerima pensiun, dan penerima tunjangan melalui Peraturan Pemerintah Nomor 9 Tahun 2026.
Kehadiran tambahan penghasilan tentu dapat memberi ruang finansial. Namun, manfaatnya tidak otomatis terasa dalam jangka panjang hanya karena nominal yang diterima bertambah.
Uang tambahan dapat segera habis apabila digunakan tanpa mempertimbangkan kebutuhan dan kondisi keuangan yang sedang dihadapi.
Karena itu, pertanyaan yang lebih relevan bukan hanya berapa jumlah yang diterima, melainkan apa yang dapat dilakukan setelah dana masuk.
Setiap orang tentu memiliki kondisi berbeda sehingga tidak ada satu pilihan penggunaan yang berlaku untuk semua penerima.
Gaji ke-13 Memberikan Ruang Finansial Tambahan
Gaji ke-13 memiliki karakter berbeda dari penghasilan rutin bulanan. Dalam aturan 2026, pemerintah menetapkan pemberian gaji ketiga belas sebagai bagian dari kebijakan bagi aparatur negara, pensiunan, penerima pensiun, dan penerima tunjangan.
Pemerintah juga menjelaskan bahwa pemberian tersebut antara lain ditujukan untuk meningkatkan pembelanjaan kelompok penerima.
Petunjuk teknis pembayaran untuk tahun 2026 diatur melalui Peraturan Menteri Keuangan Nomor 13 Tahun 2026.
Aturan tersebut mengatur mekanisme pembayaran gaji ketiga belas yang bersumber dari APBN, termasuk tata cara pembayarannya kepada penerima.
Bagi rumah tangga, tambahan penghasilan dapat menjadi kesempatan untuk mengatur pos yang sebelumnya sulit dipenuhi dari pendapatan bulanan.
Kebutuhan pendidikan, perbaikan rumah, pembayaran kewajiban, atau cadangan keuangan dapat dipertimbangkan sesuai keadaan masing-masing.
Artinya, tidak ada satu penggunaan yang otomatis cocok untuk seluruh penerima. Kondisi keluarga, jumlah tanggungan, kewajiban bulanan, serta ketersediaan tabungan dapat membuat prioritas setiap orang berbeda.
Baca Juga : Menilik Potensi Industri Kerajinan Kulit di Tengah Tren Fashion
Kebutuhan Mendesak Bisa Menjadi Prioritas
Salah satu pilihan yang dapat dipertimbangkan adalah menggunakan gaji ke-13 untuk kebutuhan yang memang sudah menunggu.
Pengeluaran seperti biaya pendidikan, tagihan yang jatuh tempo, kebutuhan rumah tangga, atau keperluan penting lainnya dapat menjadi perhatian sebelum dana digunakan untuk keinginan.
Pertimbangannya sederhana. Penghasilan tambahan dapat membantu mengurangi tekanan pada arus kas bulanan.
Jika sebuah kebutuhan memang harus dibayar dalam waktu dekat, mengalokasikan sebagian dana ke pos tersebut dapat membuat pendapatan rutin tetap tersedia untuk kebutuhan bulan berikutnya.
Kebutuhan mendesak tentu berbeda bagi setiap keluarga. Karena itu, menentukan prioritas sebaiknya dimulai dari mencatat kewajiban dan pengeluaran yang benar-benar diperlukan, bukan mengikuti pola penggunaan orang lain.
Pendekatan tersebut juga membuat penerima lebih mudah melihat fungsi dana tambahan. Alih-alih langsung membelanjakannya, uang dapat diarahkan terlebih dahulu kepada kebutuhan yang memang sudah memiliki tujuan jelas.
Tidak Ada Salahnya Menggunakan Gaji ke-13 untuk Menabung
Gaji ke-13 juga dapat digunakan untuk memperkuat tabungan. Pilihan ini terutama relevan bagi penerima yang masih memiliki cadangan keuangan terbatas atau sedang menyiapkan dana untuk kebutuhan yang sudah diperkirakan.
Dana tambahan tidak harus seluruhnya dimasukkan ke tabungan. Sebagian dapat dipisahkan sesuai tujuan, misalnya untuk kebutuhan jangka pendek dan cadangan yang tidak direncanakan.
Dengan begitu, uang yang diterima tidak langsung bercampur dengan dana untuk pengeluaran sehari-hari.
Dana darurat juga dapat menjadi salah satu pertimbangan. Dana tersebut berfungsi sebagai cadangan ketika muncul kebutuhan yang tidak direncanakan.
Namun, jumlah dan bentuk penyimpanannya tetap perlu disesuaikan dengan kondisi masing-masing rumah tangga.
Menabung dari gaji ke-13 juga membuat manfaat dana tersebut tidak berhenti ketika bulan pencairan berakhir.
Uang yang masih tersimpan dapat menjadi penyangga ketika ada kebutuhan pada bulan-bulan berikutnya.
Dengan demikian, keputusan untuk menabung bukan berarti mengharuskan seluruh dana disimpan. Penerima tetap dapat membaginya sesuai kebutuhan dan kemampuan keuangan.
Gaji ke-13 Juga Bisa Dipakai untuk Mengurangi Beban Keuangan
Selain kebutuhan dan tabungan, gaji ke-13 dapat dipertimbangkan untuk mengurangi kewajiban keuangan.
Bagi seseorang yang memiliki utang atau cicilan, tambahan dana dapat digunakan untuk pembayaran sesuai ketentuan dan kemampuan.
Keputusan tersebut tidak selalu berarti seluruh dana harus diarahkan untuk melunasi utang. Penerima tetap perlu melihat jenis kewajiban, biaya atau bunga yang menyertainya, jadwal pembayaran, serta kebutuhan lain yang harus dipenuhi.
Pilihan membayar utang dapat membantu mengurangi beban pada pendapatan rutin. Namun, jika dana cadangan belum tersedia, sebagian dana mungkin perlu tetap disimpan agar rumah tangga tidak kembali kesulitan ketika menghadapi pengeluaran mendadak.
Artinya, gaji ke-13 dapat menjadi salah satu alat untuk menata posisi keuangan, bukan sekadar sumber uang untuk menambah konsumsi. Keputusan yang diambil tetap perlu melihat kondisi keuangan secara keseluruhan.
Baca Juga : Brand Thrifting dan Peluang Ekonomi di Balik Bisnis Pakaian Bekas
Gaji ke-13 Sebaiknya Tidak Hanya Dilihat sebagai Uang Tambahan
Pada akhirnya, nilai ekonomi gaji ke-13 tidak hanya ditentukan oleh nominal yang diterima, tetapi juga oleh keputusan setelah dana tersebut masuk ke rekening.
Pemerintah melalui kebijakan 2026 menempatkan pemberian gaji ketiga belas dalam konteks pemberian kepada aparatur negara, pensiunan, penerima pensiun, dan penerima tunjangan.
Di tingkat rumah tangga, pilihan penggunaannya dapat berbeda. Ada yang membutuhkan dana untuk pendidikan, ada yang perlu menyelesaikan kewajiban, ada pula yang lebih membutuhkan cadangan keuangan.
Pengeluaran konsumsi juga bukan sesuatu yang otomatis salah selama sesuai kemampuan dan tidak mengganggu kebutuhan yang lebih penting.
Yang perlu diperhatikan adalah adanya perencanaan sebelum dana digunakan. Membuat daftar kebutuhan, melihat kewajiban yang harus dibayar, kemudian menentukan bagian yang akan disimpan dapat membantu penerima memahami ke mana tambahan penghasilan tersebut dialokasikan.
Dengan cara tersebut, gaji ke-13 dapat dipandang sebagai kesempatan untuk memperkuat kondisi keuangan sesuai kebutuhan masing-masing.
Bukan berarti seluruh dana harus ditabung atau seluruhnya digunakan untuk kewajiban, tetapi setiap keputusan memiliki konsekuensi terhadap kondisi keuangan setelah uang tersebut digunakan.
Tambahan penghasilan akan lebih terasa manfaatnya ketika penggunaannya disesuaikan dengan kebutuhan nyata.
Dengan perencanaan sederhana, dana yang hanya datang pada periode tertentu dapat membantu memenuhi kebutuhan saat ini sekaligus memberi ruang bagi kondisi keuangan pada masa mendatang.

Leave a Comment