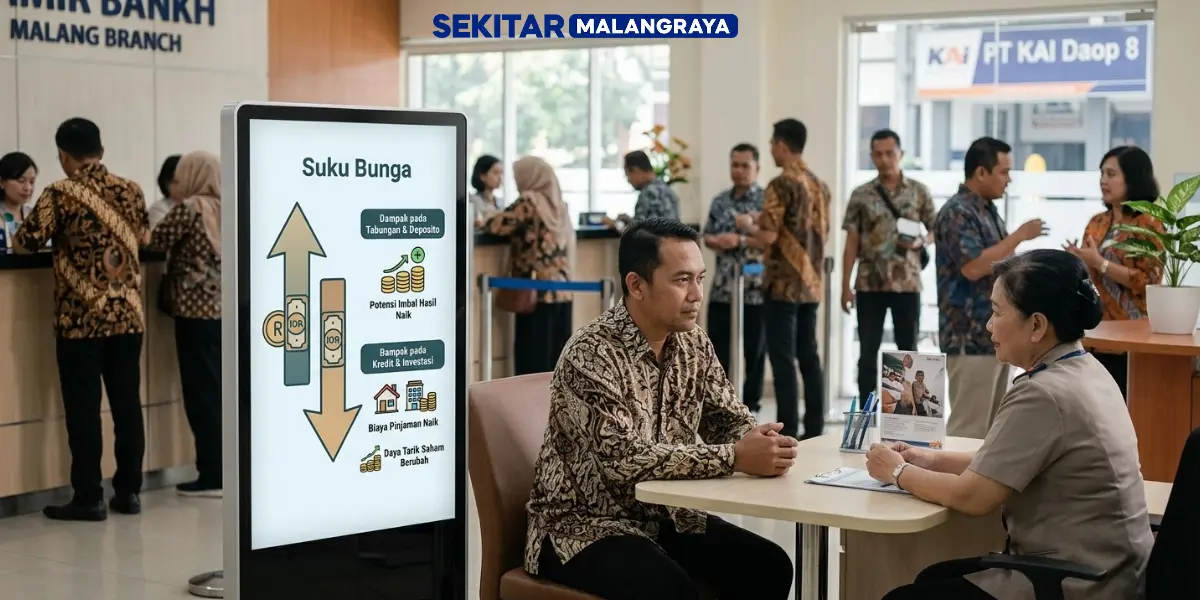
sekitarmalangraya – Suku Bunga menjadi salah satu faktor penting yang perlu diperhatikan ketika masyarakat mengatur tabungan, memilih investasi, atau mempertimbangkan pinjaman.
Perubahannya dapat memengaruhi biaya meminjam uang, potensi imbal hasil simpanan, serta keputusan rumah tangga dan pelaku usaha dalam menggunakan dana.
Karena itu, memahami cara kerja suku bunga dapat membantu masyarakat mengambil keputusan keuangan secara lebih terukur.
Bank Indonesia pada 23 September 2026 memutuskan mempertahankan BI-Rate di level 5,75%. Keputusan tersebut menjadi konteks penting untuk memahami kebijakan moneter di Indonesia.
Namun, angka suku bunga acuan tidak sama dengan bunga yang ditawarkan setiap bank kepada nasabah.
Penyesuaian pada produk perbankan bergantung pada kebijakan masing-masing lembaga, kondisi pasar, dan proses transmisi kebijakan moneter.
Lantas, bagaimana perubahan suku bunga memengaruhi tabungan dan investasi? Memahami mekanismenya dapat membantu masyarakat menilai pilihan keuangan tanpa hanya berpatokan pada angka bunga yang sedang berlaku.
Apa Itu Suku Bunga dan Bagaimana Cara Kerjanya?
Secara sederhana, Suku Bunga merupakan biaya yang dibayarkan peminjam kepada pemberi pinjaman atau imbalan yang diterima pemilik dana ketika uangnya ditempatkan pada produk tertentu.
Dalam perbankan, bunga dapat ditemukan pada tabungan, deposito, kredit, dan sejumlah produk pembiayaan. Besaran serta ketentuannya berbeda sesuai jenis produk dan perjanjian yang berlaku.
Bank Indonesia menetapkan BI-Rate sebagai suku bunga kebijakan yang menjadi salah satu sinyal arah kebijakan moneter.
Mengacu pada penjelasan resmi BI, perubahan suku bunga acuan dapat memengaruhi suku bunga pasar uang dan perbankan, meskipun dampaknya tidak selalu terjadi secara langsung atau seragam.
Ketika suku bunga acuan meningkat, biaya pendanaan perbankan dapat ikut berubah. Bank kemudian mempertimbangkan kondisi likuiditas, persaingan menghimpun dana, risiko kredit, dan biaya operasional sebelum menyesuaikan bunga simpanan maupun pinjaman.
Sebaliknya, ketika suku bunga acuan turun, biaya pendanaan dapat berkurang, tetapi penurunan bunga produk perbankan juga bergantung pada keputusan masing-masing bank.
Dengan demikian, masyarakat perlu membedakan suku bunga acuan dengan bunga produk keuangan yang digunakan sehari-hari.
BI-Rate bukan jaminan bahwa semua bunga tabungan, deposito, atau kredit akan langsung berubah dengan persentase yang sama.
Baca Juga : Setoran Pajak Masih Kurang Rp 750 Triliun, Pemerintah Bidik Sejumlah Sektor
Mengapa Bank Indonesia Mengubah Suku Bunga Acuan?
Kebijakan suku bunga merupakan salah satu instrumen Bank Indonesia untuk menjaga stabilitas nilai rupiah dan mengarahkan kondisi moneter.
Keputusan mengenai tingkat bunga mempertimbangkan berbagai perkembangan ekonomi, antara lain inflasi, nilai tukar, kondisi keuangan global, serta prospek pertumbuhan ekonomi.
Ketika tekanan inflasi meningkat, kebijakan moneter yang lebih ketat dapat membantu meredam permintaan dan menjaga kestabilan harga.
Suku bunga yang lebih tinggi berpotensi membuat masyarakat dan perusahaan lebih berhati-hati dalam mengambil pinjaman.
Kondisi tersebut dapat mengurangi tekanan permintaan dalam perekonomian, meskipun dampaknya bergantung pada banyak faktor.
Sebaliknya, ketika kondisi ekonomi membutuhkan dukungan, penurunan suku bunga dapat membantu menurunkan biaya pembiayaan dan mendorong aktivitas konsumsi maupun investasi.
Meski demikian, keputusan tersebut tidak hanya ditentukan oleh kebutuhan mendorong pertumbuhan. Stabilitas nilai tukar dan perkiraan inflasi juga menjadi pertimbangan penting.
Pada 23 September 2026, Bank Indonesia mempertahankan BI-Rate sebesar 5,75%, suku bunga Deposit Facility sebesar 4,75%, dan Lending Facility sebesar 6,50%.
Dalam siaran persnya, BI menyebut keputusan tersebut sejalan dengan upaya menjaga stabilitas rupiah di tengah tekanan eksternal serta mendukung pencapaian sasaran inflasi dan pertumbuhan ekonomi berkelanjutan.
Keputusan tersebut tidak berarti seluruh produk keuangan harus mempertahankan bunga yang sama. Masyarakat sebaiknya memeriksa pengumuman terbaru dari BI dan ketentuan produk masing-masing bank sebelum mengambil keputusan keuangan.
Dampak Suku Bunga terhadap Tabungan dan Deposito
Perubahan Suku Bunga dapat memengaruhi daya tarik tabungan dan deposito. Ketika bank menawarkan bunga simpanan yang lebih tinggi, nasabah berpeluang memperoleh imbal hasil nominal lebih besar dari dana yang disimpan.
Namun, besarnya hasil tetap ditentukan oleh tingkat bunga produk, saldo, jangka waktu, pajak, serta syarat yang berlaku.
Deposito biasanya menawarkan bunga berdasarkan tenor atau jangka waktu tertentu. Jika nasabah menemukan penawaran bunga yang lebih menarik, ia dapat membandingkan beberapa produk sebelum menempatkan dana.
Perbandingan sebaiknya tidak hanya melihat angka bunga, tetapi juga ketentuan pencairan awal, biaya, perlindungan simpanan, dan reputasi lembaga keuangan.
Untuk tabungan biasa, perubahan bunga belum tentu terasa besar karena tingkat bunganya dapat relatif rendah atau berbeda menurut saldo.
Karena itu, tabungan untuk kebutuhan sehari-hari tetap perlu dipilih berdasarkan kemudahan akses, biaya administrasi, keamanan, dan fitur transaksi, bukan hanya potensi bunga.
Nasabah juga perlu memperhitungkan inflasi. Bunga nominal yang diterima tidak selalu mencerminkan peningkatan daya beli.
Jika harga barang dan jasa meningkat lebih cepat daripada imbal hasil simpanan setelah pajak, nilai riil uang yang disimpan dapat tergerus.
Sebagai ilustrasi, seseorang yang menempatkan dana pada deposito dengan bunga nominal tertentu perlu memperhatikan potongan pajak dan perubahan harga selama periode simpanan.
Ilustrasi ini bukan proyeksi keuntungan, melainkan pengingat bahwa hasil akhir tidak cukup dinilai dari angka bunga yang tercantum pada awal penempatan dana.
Pengaruh Suku Bunga terhadap Kredit dan Investasi
Bagi peminjam, kenaikan suku bunga dapat meningkatkan biaya kredit, terutama apabila pinjaman menggunakan bunga mengambang yang mengikuti perubahan acuan tertentu.
Cicilan rumah, pinjaman usaha, atau pembiayaan lainnya berpotensi menjadi lebih mahal ketika bunga pinjaman disesuaikan. Namun, dampaknya bergantung pada jenis bunga, kontrak, dan kebijakan pemberi pinjaman.
Kondisi tersebut juga dapat memengaruhi keputusan investasi. Pelaku usaha yang menghadapi biaya pinjaman lebih tinggi mungkin menunda ekspansi, pembelian peralatan, atau proyek baru sampai perhitungan keuntungan dinilai memadai.
Sebaliknya, biaya pembiayaan yang lebih rendah dapat membuat sejumlah proyek menjadi lebih layak, meskipun permintaan pasar dan risiko usaha tetap harus diperhitungkan.
Di pasar keuangan, perubahan suku bunga dapat memengaruhi daya tarik berbagai instrumen. Ketika imbal hasil instrumen berbunga meningkat, sebagian investor mungkin membandingkannya dengan potensi keuntungan saham atau aset lain.
Namun, tidak ada hubungan yang selalu berjalan sama pada setiap kondisi pasar. Harga saham, obligasi, dan instrumen investasi lainnya juga dipengaruhi kinerja perusahaan, ekspektasi ekonomi, risiko, serta sentimen investor.
Karena itu, perubahan suku bunga tidak seharusnya menjadi satu-satunya dasar untuk membeli atau menjual investasi.
Setiap instrumen memiliki karakteristik dan risiko berbeda. Investor perlu menilai tujuan keuangan, jangka waktu, kebutuhan likuiditas, dan kemampuan menanggung kerugian sebelum menentukan pilihan.
Baca Juga : BPS Catat Pertumbuhan Ekonomi Indonesia Capai 5,45 Persen pada Semester I 2026
Cara Memahami Perubahan Suku Bunga dalam Mengatur Keuangan
Langkah pertama adalah memeriksa kebutuhan keuangan pribadi. Dana untuk kebutuhan rutin dan keadaan darurat umumnya perlu ditempatkan pada instrumen yang mudah diakses.
Sementara itu, dana yang belum dibutuhkan dalam waktu dekat dapat dipertimbangkan untuk produk lain sesuai tujuan, jangka waktu, dan toleransi risiko.
Kedua, bandingkan ketentuan produk secara menyeluruh. Pada simpanan, perhatikan bunga bersih setelah pajak, biaya administrasi, tenor, dan syarat pencairan.
Pada pinjaman, periksa bunga tetap atau mengambang, total biaya, periode penyesuaian, dan kemampuan membayar cicilan jika biaya meningkat.
Ketiga, jangan mengambil keputusan hanya karena melihat bunga sedang naik atau turun. Perubahan kebijakan dapat membutuhkan waktu untuk diteruskan ke produk perbankan, sementara kondisi ekonomi dan pasar dapat bergerak karena faktor lain.
Informasi resmi dari Bank Indonesia, Otoritas Jasa Keuangan, serta lembaga keuangan terkait dapat menjadi rujukan untuk memahami perkembangan tersebut.
Keempat, sesuaikan keputusan dengan kondisi keuangan, bukan semata-mata mengejar imbal hasil tertinggi. Produk dengan potensi keuntungan lebih besar bisa memiliki risiko atau batasan yang lebih tinggi.
Diversifikasi, dana darurat yang memadai, dan pengelolaan utang secara hati-hati tetap penting dalam perencanaan keuangan.
Pada akhirnya, perubahan Suku Bunga dapat membawa peluang maupun tantangan bagi penabung, peminjam, dan investor.
Memahami perbedaan bunga acuan dan bunga produk, menghitung hasil setelah biaya, serta menilai risiko secara realistis membantu masyarakat mengambil keputusan yang lebih bijak.
Dengan memantau informasi resmi dan menyesuaikan pilihan pada kebutuhan pribadi, perubahan kebijakan moneter dapat dipahami sebagai salah satu pertimbangan dalam mengelola keuangan, bukan sebagai satu-satunya penentu keputusan.

Leave a Comment