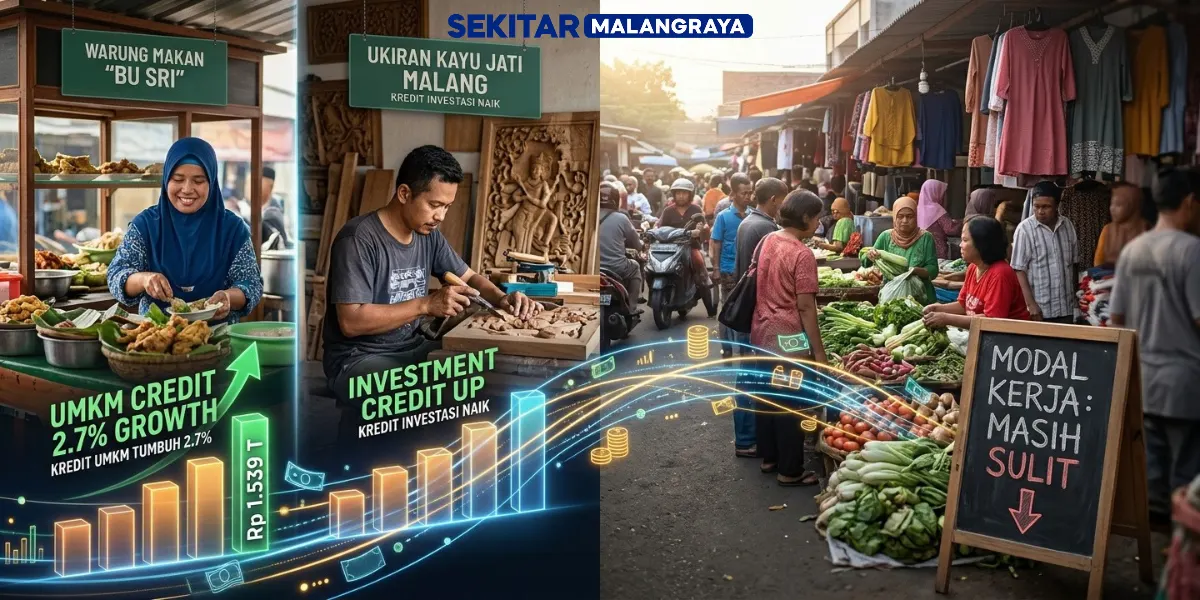
sekitarmalangraya – Kredit UMKM tumbuh 2,7% secara tahunan pada September 2026, tetapi peningkatan tersebut belum sepenuhnya menggambarkan kemudahan pelaku usaha memperoleh pembiayaan sesuai kebutuhan mereka.
Bank Indonesia mencatat nilai kredit usaha mikro, kecil, dan menengah (UMKM) mencapai Rp1.539,2 triliun. Di balik pertumbuhan itu, kredit investasi meningkat, sementara kredit modal kerja justru masih mengalami kontraksi.
Kondisi tersebut menunjukkan bahwa pembiayaan usaha tidak cukup dinilai dari besarnya total pinjaman yang disalurkan.
Pelaku usaha membutuhkan dana untuk tujuan berbeda, mulai dari membeli mesin, memperluas tempat usaha, hingga menjaga ketersediaan bahan baku.
Menurut saya, tantangan pentingnya adalah memastikan pembiayaan dapat menjangkau kebutuhan yang beragam tanpa mengabaikan kemampuan usaha untuk membayar kembali pinjaman.
Kredit UMKM Tumbuh 2,7% pada September 2026
Berdasarkan data Bank Indonesia yang diberitakan Infobank pada 28 Oktober 2026, kredit UMKM tumbuh 2,7% secara tahunan pada September 2026, meningkat dari 2,3% pada Agustus. Nilai penyalurannya mencapai Rp1.539,2 triliun.
Berdasarkan skala usaha, kredit mikro tumbuh 3,1%, kredit usaha kecil 1,6%, dan kredit usaha menengah 3,6% secara tahunan.
Angka tersebut menunjukkan bahwa penyaluran pembiayaan kepada UMKM masih bertumbuh. Namun, laju pertumbuhannya perlu dibaca bersama perkembangan kredit perbankan secara keseluruhan.
Bloomberg Technoz melaporkan bahwa kredit perbankan pada September 2026 tumbuh 12,7% secara tahunan, jauh di atas pertumbuhan kredit UMKM pada periode yang sama.
Perbedaan itu menjadi bahan evaluasi mengenai seberapa merata pertumbuhan kredit menjangkau kelompok usaha.
Meski demikian, angka pertumbuhan saja tidak cukup untuk menyimpulkan bahwa bank sengaja membatasi pembiayaan UMKM.
Perubahan permintaan pinjaman, kebutuhan pendanaan, profil risiko calon debitur, dan kemampuan membayar dapat ikut memengaruhi perkembangan penyaluran kredit.
Karena itu, kredit UMKM perlu dilihat bukan hanya dari kenaikan nilai totalnya, melainkan juga dari jenis pembiayaan yang tumbuh dan kebutuhan usaha yang belum terpenuhi.
Baca Juga : Daya Beli Masyarakat, Mengapa Pertumbuhan Ekonomi Belum Tentu Terasa Merata?
Kredit Investasi UMKM Meningkat, tetapi Modal Kerja Masih Tertekan
Perbedaan paling menonjol terlihat pada jenis penggunaan kredit. Pada September 2026, kredit investasi UMKM tumbuh 14,9% secara tahunan, sedangkan kredit modal kerja mengalami kontraksi 2,6%. Data tersebut menunjukkan bahwa kedua jenis pembiayaan bergerak dengan arah berbeda.
Kredit investasi umumnya digunakan untuk kebutuhan berjangka lebih panjang, seperti membeli peralatan produksi, mesin, kendaraan operasional, atau memperluas tempat usaha.
Pembiayaan ini dapat membantu usaha meningkatkan kapasitas apabila investasi sesuai kebutuhan dan menghasilkan pendapatan yang memadai.
Sebaliknya, modal kerja dibutuhkan untuk menjalankan kegiatan sehari-hari. Pelaku usaha dapat memerlukannya untuk membeli bahan baku, membayar pemasok, memenuhi pesanan, atau menutup jeda waktu antara pengeluaran produksi dan penerimaan pembayaran pelanggan.
Tanpa modal kerja yang cukup, usaha berpotensi kesulitan mempertahankan kegiatan operasional meskipun memiliki peluang pasar.
Kontraksi kredit modal kerja tidak otomatis berarti semua UMKM mengalami kekurangan dana. Penurunan itu bisa dipengaruhi sejumlah faktor, termasuk perubahan permintaan pinjaman atau pelunasan kredit yang lebih besar daripada penyaluran baru. Data agregat tersebut belum menjelaskan penyebabnya secara terperinci.
Meski begitu, perbedaan tersebut mengingatkan bahwa pertumbuhan kredit investasi tidak selalu bisa menggantikan kebutuhan modal kerja.
Mesin baru mungkin meningkatkan kapasitas produksi, tetapi pelaku usaha tetap membutuhkan dana untuk membeli bahan dan membayar biaya operasional. Pembiayaan yang sesuai tujuan menjadi penting agar investasi dapat benar-benar dimanfaatkan.
Mengapa Pembiayaan Penting bagi Keberlangsungan Usaha Kecil?
Bagi pelaku UMKM, akses pembiayaan dapat membantu menjaga kelancaran usaha sekaligus membuka peluang untuk berkembang.
Usaha makanan, misalnya, membutuhkan persediaan bahan baku sebelum produk dijual. Pengusaha kerajinan mungkin perlu membeli peralatan baru agar mampu memenuhi pesanan dalam jumlah lebih besar.
Sementara itu, pedagang yang menunggu pembayaran dari pelanggan membutuhkan pengelolaan arus kas agar operasional tetap berjalan.
Contoh tersebut menggambarkan bahwa kebutuhan pendanaan tidak selalu berkaitan dengan ekspansi besar. Dalam sejumlah situasi, dana justru diperlukan untuk mempertahankan kegiatan usaha yang sudah berjalan.
Jika pembiayaan tidak sesuai dengan kebutuhan, pelaku usaha berisiko mengambil pinjaman terlalu besar, memilih tenor yang tidak cocok, atau menggunakan dana untuk tujuan yang tidak menghasilkan arus kas memadai.
Namun, akses kredit bukan satu-satunya penentu keberhasilan usaha. Pengelolaan keuangan, kepastian permintaan, kemampuan menghitung biaya, serta pencatatan transaksi juga memengaruhi kemampuan membayar pinjaman. Oleh karena itu, pembiayaan sebaiknya disertai perencanaan usaha yang realistis.
Menurut saya, pembahasan mengenai kredit UMKM perlu berangkat dari kebutuhan nyata pelaku usaha, bukan sekadar target pertumbuhan.
Pinjaman dapat menjadi alat pengembangan usaha, tetapi bukan jaminan bahwa pendapatan akan meningkat. Pelaku usaha perlu menghitung manfaat, biaya, dan risiko sebelum mengambil keputusan.
Penyaluran Kredit UMKM Perlu Memperhatikan Kebutuhan Pelaku Usaha
Pertumbuhan kredit UMKM yang lebih lambat dibandingkan kredit perbankan secara keseluruhan patut menjadi bahan evaluasi.
Namun, langkah perbaikannya tidak cukup berupa dorongan agar bank menyalurkan pinjaman sebanyak-banyaknya.
Pembiayaan perlu mempertemukan kebutuhan usaha yang layak dengan produk kredit yang sesuai, sambil menjaga kualitas pinjaman.
Bank perlu menilai tujuan penggunaan dana, arus kas, riwayat pembayaran, dan kemampuan usaha menghasilkan pendapatan.
Pada saat yang sama, proses pengajuan yang jelas dan informasi persyaratan yang mudah dipahami dapat membantu pelaku usaha menyiapkan dokumen yang diperlukan.
Pendampingan pencatatan keuangan juga dapat membantu usaha menunjukkan kondisi bisnis secara lebih terukur.
Bank Indonesia dalam Tinjauan Kebijakan Moneter September 2026 menyatakan kebijakan makroprudensial akomodatif terus diarahkan untuk mendorong pertumbuhan kredit dan pembiayaan ke sektor riil dengan tetap menjaga stabilitas sistem keuangan.
Bank sentral juga menyebut penguatan kebijakan pembiayaan inklusif sebagai salah satu upaya mendorong penyaluran kredit kepada sektor inklusif dan berkelanjutan.
Arah kebijakan tersebut perlu berjalan bersama pemahaman terhadap karakteristik UMKM yang beragam. Usaha yang baru berkembang, usaha musiman, dan usaha yang telah memiliki arus kas stabil bisa membutuhkan pendekatan berbeda. Tidak semua pelaku usaha cocok dengan produk atau tenor pinjaman yang sama.
Baca Juga : Produktivitas Tenaga Kerja Jadi Kunci, Ekonomi Indonesia Dituntut Lebih Efisien
Mendorong Kredit UMKM agar Mendukung Pertumbuhan Usaha Produktif
Pada akhirnya, pertumbuhan kredit UMKM sebesar 2,7% pada September 2026 merupakan perkembangan yang perlu dibaca secara menyeluruh.
Kenaikan kredit investasi memberikan gambaran adanya pertumbuhan pembiayaan untuk kebutuhan jangka panjang, sedangkan kontraksi kredit modal kerja menegaskan pentingnya memeriksa kebutuhan pendanaan operasional.
Menurut saya, ukuran keberhasilan pembiayaan bukan hanya nilai pinjaman yang meningkat, tetapi juga kesesuaian penggunaannya dengan kondisi usaha.
Pelaku UMKM perlu memperoleh informasi yang jelas, memahami kewajiban pembayaran, dan memilih pembiayaan berdasarkan rencana usaha yang masuk akal.
Sementara itu, lembaga keuangan perlu mengembangkan penilaian dan layanan yang mempertimbangkan kemampuan usaha tanpa mengabaikan prinsip kehati-hatian.
Kredit UMKM yang tepat dapat membantu usaha menjaga operasional, meningkatkan kapasitas, dan memanfaatkan peluang pasar.
Namun, pembiayaan yang berkelanjutan memerlukan keseimbangan antara akses, kebutuhan, serta kemampuan membayar.
Dengan demikian, tantangannya bukan hanya meningkatkan angka penyaluran, tetapi memastikan dana dapat mendukung kegiatan usaha produktif dan pertumbuhan yang sehat.

Leave a Comment